
取引先から「支払いをでんさいに切り替えたい」と言われた。あるいは、紙の手形が使えなくなると聞いて代わりを探している。そうした流れででんさいを調べ始めた方が多いと思います。
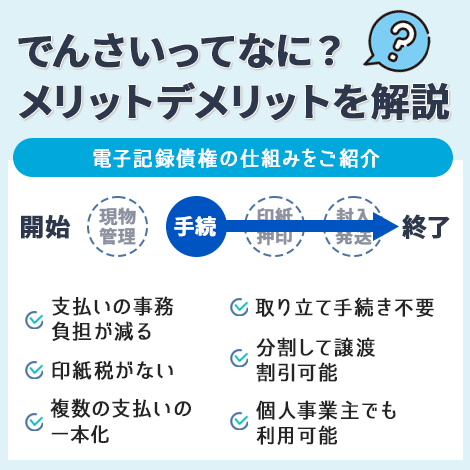
でんさいは、手形の役割をそのままオンラインに移した決済手段です。印紙税がかからず、分割して譲渡でき、紛失の心配もありません。ただし自社と取引先の双方が利用登録していないと使えません。
でんさいの仕組み、手形との違い、メリットとデメリット、導入の手順、そして紙の手形がいつ使えなくなるのかが分かります。
でんさいをあつかう記事の役割
| 記事 | わかること |
|---|---|
| この記事でんさいとは | でんさいそのものの仕組み。手形との違い、メリットとデメリット、導入手続き、取引の流れ |
| でんさいとファクタリングの違い | 資金化したいときの比較。償還請求権の所在、でんさい割引との使い分け、資金化のタイミング別の選び方 |
| 一括ファクタリングとは | 支払企業が導入する一括決済方式の仕組みと、でんさいとの関係 |
受け取ったでんさいを期日前に現金化したい場合は、2番目の記事に判断の手順があります。
でんさい(電子記録債権)とは|手形をオンラインに置き換えた決済手段
でんさいは「電子記録債権」の通称で、株式会社全銀電子債権ネットワーク(でんさいネット)が取り扱う金銭債権です。手形と同じように支払いに使えて、譲渡も割引もできます。違うのは、現物が存在しないことです。
全国銀行協会は2013年にでんさいネットを稼働させました。利用は年々広がっており、利用者登録数は569,854社、発生記録請求額は年間50兆915億円に達しています。
出典:でんさいネット公式サイト(利用者登録数は2025年度末時点、発生記録請求金額は2025年度実績。2026年10月9日確認)
でんさいでできること
でんさいには4つの使い方があります。支払いのために発生させる。受け取ったでんさいを別の支払いに譲渡する。必要な金額だけ分割して譲渡する。期日前に銀行で割引して現金化する。手形でできたことは、ほぼそのままできます。
紙の手形は2027年3月末で使えなくなる
でんさいを検討する理由として、いま最も大きいのが手形の廃止です。
金融庁の資料によると、2026年度末までに電子交換所における手形・小切手の交換枚数をゼロにすることが最終目標とされ、2027年度初から電子交換所での手形・小切手の交換が廃止されます。銀行界は「手形・小切手機能の全面的な電子化に向けた自主行動計画」を策定して対応を進めています。
| 時期 | 起きること |
|---|---|
| 2026年1月1日 | 中小受託取引適正化法が施行。手形による支払いが禁止され、支払期日は受領日から60日以内と定められた |
| 2026年9月30日 | 多くの銀行がこの日を手形用紙の最終的な交付・振出の期限に設定した |
| 2026年度末 (2027年3月) |
電子交換所における手形・小切手の交換枚数をゼロにすることが目標 |
| 2027年度初 | 電子交換所での手形・小切手の交換が廃止される |
出典:金融庁|手形・小切手の電子化(2026年10月9日確認)。最終振出期限は金融機関ごとに異なります。
手元に手形が残っている場合
交換が廃止されるのは2027年度初です。それまでに取り立てまたは割引を済ませる必要があります。期日が2027年3月を越える手形を受け取っている場合は、取引銀行に取り扱いを確認しておく時期です。支払う側としては、多くの銀行で2026年9月30日を最終振出期限としているため、新たに振り出すことはすでにできなくなっています。
でんさいと手形の違い
でんさいは手形の問題点を解消する形で設計されています。できることはほぼ同じで、違うのは現物があるかどうかと、それに伴う手間とコストです。
| 項目 | でんさい | 紙の手形 |
|---|---|---|
| 形 | 電子的な記録のみ | 現物が発行される |
| 印紙税 | かからない | 金額に応じてかかる |
| 分割 | 必要な金額だけ分割して譲渡・割引できる | 分割できない |
| 紛失・盗難 | 起きない | 発行や搬送の過程で起こりうる |
| 取り立て | 期日に自動で入金される | 銀行へ取り立てを依頼する |
| 保管・搬送 | 不要 | 保管費用と郵送費がかかる |
| 二重譲渡 | 記録で管理されるため起きない | 起こりうる |
| 利用の前提 | 自社と取引先の双方が利用登録していること | 当座預金口座があること |
| 今後 | 継続して利用できる | 2027年度初に交換が廃止される |
支払いが滞ったときの扱いも手形に似せてあります。6か月以内に2回の支払不能を起こすと取引停止処分となり、2年間はでんさいネットを債務者として利用できず、参加金融機関からの借入もできなくなります。手形の不渡り処分と同じ考え方です。
でんさいを使うメリット
印紙税がかからない
手形には金額に応じた印紙税がかかります。でんさいにはかかりません。1枚あたりの金額は大きくなくても、毎月何十枚も発行していれば年間で相当な額になります。発行手数料は金融機関ごとにかかるため、そこは比較が必要です。
必要な分だけ分割して使える
手形は額面のまま譲渡するか割り引くかの二択でした。でんさいは分割して譲渡・割引ができます。500万円のでんさいを受け取って、200万円だけ外注先への支払いに回し、残りは期日まで持つ、といった使い方ができます。資金繰りの調整幅が広がります。
事務の手間が減る
手形は発行、押印、封入、郵送、保管という工程が必要でした。でんさいは支払情報を入力して承認すれば、期日に自動で引き落とされます。受け取る側も、通知を確認して内容を承認すれば、期日に自動で入金されます。取り立ての依頼は不要です。
紛失も盗難も起きない
記録として存在するだけなので、現物をなくす心配がありません。災害で滅失することもありません。
個人事業主でも利用できる
手形は当座預金口座が必要でしたが、でんさいは金融機関の審査を通れば個人事業主でも利用できます。利用の条件は次のとおりです。
| 条件 | 内容 |
|---|---|
| 居住 | 日本に居住していること |
| 口座 | 窓口金融機関に決済用の預金口座を持っていること |
| 反社会的勢力でないこと | 暴力団員等に該当しないこと |
| 行為能力 | 行為能力の制限を受けていないこと |
| 支払能力 | 債務者として利用する場合は、支払能力があること |
ただし開業届を出していない個人は利用できません。法人か個人事業主であることが前提です。
でんさいを使ううえで不利になること
取引先も利用登録していないと使えない
これが最大の制約です。でんさいは自社だけで始められません。支払う側と受け取る側の双方が利用登録している必要があります。取引先に導入してもらう交渉が必要になる場面があります。
取引先がでんさいを使っているかどうかは、でんさいネットの「お取引先でんさい利用状況検索サービス」で調べられます。
事前の申し込みと審査がいる
窓口となる金融機関に利用を申し込み、審査を受けて契約する手順が必要です。すぐに使い始められるものではないため、手形の期限に合わせるなら早めに動くことになります。
手数料はかかる
印紙税は不要でも、発生記録や譲渡記録の手数料は金融機関ごとにかかります。金額は金融機関によって差があるため、取引銀行の料金表で確認する項目です。
小規模な事業ではコスト削減の効果が出にくい
でんさいの利点は、印紙税と事務負担の削減に集中しています。もともと手形の発行枚数が少ない事業では、削減できる額も小さくなります。手形をほとんど使っていなかった事業者にとっては、振込で足りる場合もあります。
会計処理の手順が変わる
受取手形・支払手形として処理していたものを、電子記録債権・電子記録債務として扱うことになります。勘定科目の設定と仕訳の変更が必要です。会計ソフトの対応状況も確認する項目です。
でんさいの導入手続き
| 順 | やること | 内容 |
|---|---|---|
| 1 | 窓口金融機関に申し込む | 自社が口座を持つ金融機関に、でんさいの取り扱いを確認して申し込む。利用申込書、印鑑証明書、登記事項証明書(個人事業主は住民票)などが必要 |
| 2 | 審査を受ける | 審査基準は金融機関ごとに異なり、公開されていない。所要期間も金融機関によって差がある |
| 3 | 利用契約を結ぶ | 利用者・窓口金融機関・でんさいネットの3者で契約する。留意事項の説明を受ける |
でんさいネットには金融機関を通じて間接的にアクセスします。いま取引している銀行がそのまま窓口になるため、新たに口座を作る必要はありません。都市銀行、地方銀行、信用金庫、信用組合、JA、商工中金などが参加しています。
少額・小規模向けの「でんさいライト」
でんさいネットは、従来のでんさいより導入の負担を抑えた「でんさいライト」も提供しています。手形の廃止に合わせて移行先を探している小規模な事業者は、窓口金融機関に取り扱いの有無を確認できます。
でんさいを使った取引の流れ
| 段階 | 支払う側 | 受け取る側 |
|---|---|---|
| 発生 | 支払情報を入力し、内容を承認する | 通知を受け取り、内容を確認して承認する |
| 譲渡(任意) | — | 受け取ったでんさいを、必要な金額だけ分割して外注先などへ譲渡できる |
| 割引(任意) | — | 期日前に現金化したい場合、銀行に割引を依頼する |
| 支払期日 | 口座から自動的に引き落とされる | 自動的に入金される。譲渡していれば、残額と譲渡先にそれぞれ振り分けられる |
譲渡するときに注意したい点があります。でんさいを譲渡した場合、譲渡した側は原則として保証人になります。支払企業が期日に払わなければ、譲渡した側が支払義務を負います。手形の裏書と同じ扱いです。
この保証の有無が、ファクタリングとの決定的な違いになります。比較の詳細はでんさいとファクタリングの違いにまとめています。
でんさいを期日前に現金化する方法
受け取ったでんさいを期日より前に現金化したい場合、方法は2つあります。
| 項目 | でんさい割引 | ファクタリング |
|---|---|---|
| 対象 | 受け取ったでんさい | でんさいになる前の売掛債権や注文書 |
| 窓口 | 銀行などの金融機関 | ファクタリング会社 |
| コスト | 割引料(低い) | 手数料(高い) |
| 支払企業が払えないとき | 自社が買い戻す(保証人になる) | 原則として自社の負担はない |
| 審査で見られる先 | 主に自社の決算内容 | 主に売掛先の支払能力 |
| 借入枠 | 銀行の割引枠を使う | 借入枠に影響しない |
コストだけを見ればでんさい割引のほうが有利です。ただし自社の決算内容が審査され、支払企業が倒れたときの責任も残ります。赤字や債務超過で割引枠が取れない場合や、回収リスクを手元に残したくない場合は、ファクタリングが選択肢になります。
どちらを選ぶかの判断手順はでんさいとファクタリングの違いで整理しています。
電話での相談は 0120-927-565(平日10時〜19時)
でんさいについてよくある質問
取引先がでんさいを使っているか調べられますか
調べられます。でんさいネットが「お取引先でんさい利用状況検索サービス」を提供しており、取引先がでんさいを利用しているかを確認できます。導入を打診する前に調べておくと、話が早く進みます。
でんさいは分割して使えますか
使えます。受け取ったでんさいを必要な金額だけ分割して、別の支払いに充てたり割り引いたりできます。手形にはなかった機能です。
でんさいを譲渡したら、自社の責任はなくなりますか
なくなりません。でんさいを譲渡すると、譲渡した側は原則として保証人になります。支払企業が期日に払わなければ、譲渡した側に支払義務が生じます。責任を手元に残したくない場合は、ファクタリングとの比較が必要です。
個人事業主でも利用できますか
利用できます。金融機関の審査を通ることが条件です。ただし開業届を出していない個人は対象外です。
手形からでんさいに切り替えると会計処理はどう変わりますか
受取手形は電子記録債権、支払手形は電子記録債務として処理します。勘定科目の設定と仕訳の変更が必要になるため、顧問税理士と会計ソフトの対応状況を確認する項目です。
支払いが遅れるとどうなりますか
手形の不渡りと同じ扱いになります。6か月以内に2回の支払不能を起こすと取引停止処分となり、2年間はでんさいネットを債務者として利用できず、参加金融機関からの借入もできなくなります。
あわせて読みたい記事
| でんさいとファクタリングの違い | 償還請求権の所在、でんさい割引との使い分け、資金化のタイミング別の選び方 |
| 一括ファクタリングとは | 支払企業が導入する一括決済方式の仕組みと、でんさいとの関係 |
| ファクタリングとは | 売掛債権を売って資金化する仕組みの全体像 |
| 優良会社26社の比較 | 手数料・入金スピード・買取額を同じ条件で並べた比較 |
まとめ:手形の期限が決まっている以上、切り替えの検討は早いほうがいい
でんさいは手形の役割をオンラインに移した決済手段です。印紙税がかからず、分割して使え、紛失の心配もありません。期日には自動で決済されるため、取り立ての手間もなくなります。
制約は、自社と取引先の双方が利用登録していないと使えないことです。導入には金融機関への申し込みと審査が必要で、すぐに使い始められるものではありません。
紙の手形は2027年度初に電子交換所での交換が廃止されます。多くの銀行では2026年9月30日が最終的な振出期限に設定されました。支払手段として手形を使ってきた事業者は、すでに切り替えが必要な段階に入っています。
受け取ったでんさいを期日前に現金化したい場合は、でんさい割引とファクタリングの比較になります。コストは割引が有利ですが、支払企業が払えなかったときの責任が自社に残る点が違います。